资本市场只要传出长江存储IPO的相关消息,整个半导体板块就会快速被点燃,光谷这片存储产业聚集地的热度会被直接推到台前。很多投资者第一反应就是万亿市值的想象空间,顺着这条思路去挖掘存储上下游的概念股,把相关产业链全部当成短期炒作的方向。国家队长达十年持续投入资源打磨存储芯片技术,背后承载的不只是一家企业的上市计划,还有国内存储产业摆脱外部制约的现实诉求。IPO消息露头,不等于行情马上兑现万亿估值,热闹的舆论之下,更需要拨开故事外壳,看清产业真实进度、估值约束以及普通投资者可以落地的观察方式。
把十年投入转化成普通人能够感知的场景。存储芯片赛道不是砸钱就能快速跑出成果,过去很长一段时间国内在3D NAND领域几乎处于空白状态,海外厂商牢牢把控技术、设备、材料的整套体系。国家队持续资金投入,用来搭建厂房、采购设备、迭代存储架构、打磨良率,还要组建完整的研发工程师团队,中间经历过多轮技术迭代与产能爬坡。就像耗费多年打磨一款顶尖工艺产品,前期大量资金投入,换来了国产3D NAND从无到有,但是巨额前期投入也意味着企业盈利不会轻而易举到来。IPO更多是产业发展到某一阶段的融资手段,不代表上市之后立刻就能拿到万亿级别的市场定价。
光谷作为国内存储产业的核心聚集地,围绕长江存储已经生长出一条完整的配套链条。设备零部件、特种材料、封装测试、配套服务大量企业扎根于此,一旦IPO落地,市场会本能认为整条产业链都会充分受益。但产业链受益是分层的,一部分企业已经深度切入供应链,订单占比稳定;另一部分企业仅仅是地理上处在光谷,业务层面和存储大厂交集很浅。市场情绪高涨的时候,资金会不加区分把地域概念全部拉涨,很多散户分不清哪些是真实供货,哪些只是蹭热点的题材。
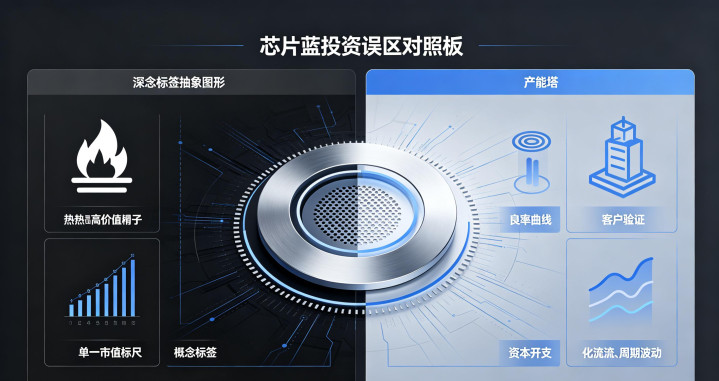
市场上流传最多的叙事,是直接对标海外存储巨头的市值,简单换算得出万亿市值的目标。海外巨头能够维持高市值,建立在稳定的盈利、全球市场份额、完整的产品矩阵之上。长江存储现阶段核心任务是持续迭代堆叠层数、提升产能良率、扩大全球市场份额,盈利水平会跟随存储周期来回波动。存储行业本身具备极强周期性,行业景气上行阶段利润暴增,下行周期会面临亏损压力,这是所有存储厂商都绕不开的现实。直接拿成熟海外巨头的市值套用到尚未正式登陆资本市场的企业身上,本身就脱离产业现实。
这里就出现一个常见误区,不少投资者觉得只要长江存储启动IPO,整个存储上下游全部会迎来大行情,买入沾边个股就可以坐等收益。IPO消息只能改变市场风险偏好,不会直接改变各家公司的订单、毛利率和产能。很多蹭热度的公司,对长江存储的业务营收占比微乎其微,股价短期被情绪推高之后,没有业绩支撑,后续就会出现大幅回落。把IPO消息等同于产业链普涨行情,是普通散户在重大产业事件面前最容易踩的坑。
市面上绝大多数分析,都聚焦IPO之后能炒多高,万亿市值的想象被反复渲染。我的个人观点和主流不一样,长江存储IPO最大的价值不是制造短期财富神话,而是给整个国产存储产业链提供公开的定价标尺。上市之后,这家企业的产能、良率、资本开支、盈利状况全部会公开披露,整个行业的景气度会有一个更直观的参照锚点。二级市场投资,不应该博弈上市之后的爆炒,而是利用这份公开标尺,反向筛选上下游真正具备竞争力的配套企业。就算企业本身普通投资者无法直接参与打新,产业链的机会也不是闭眼买入,而是跟着财报、调研纪要去验证业务真实性。
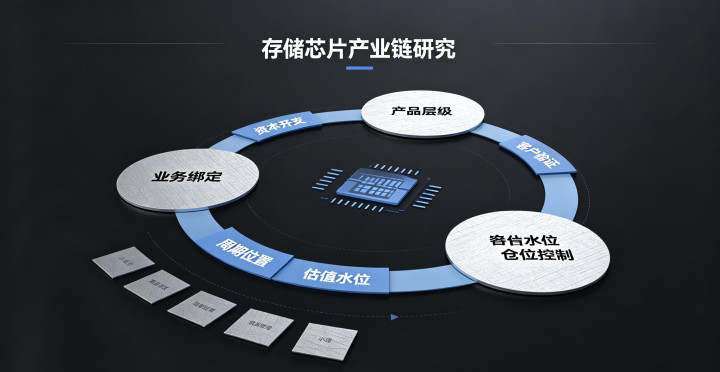
落实到实操层面,不要看到IPO传闻就一股脑扫货存储概念股,建立一套可自行核对的筛选逻辑,把宏大叙事落地成可跟踪的信号。第一点区分业务绑定深度,翻看财报、机构调研记录,确认企业来自存储大厂的营收占比,占比过低直接归为题材类。第二点跟踪资本开支节奏,上游设备材料企业的订单,高度跟随存储厂扩产计划,资本开支收缩会直接压制上游业绩。第三点辨别产品层级,是核心刚需耗材设备,还是可替代性很强的辅助配套,刚需品类抗波动能力更强。第四点观察客户验证进度,是批量稳定供货,还是小批量送样测试,两者业绩弹性天差地别。第五点评估周期位置,存储行业有明显的景气轮回,高位追进很容易遇上周期回落。第六点审视估值水位,提前把未来几年预期全部打满的标的,即便产业逻辑没问题,也要回避。多维度交叉校验之后,再决定是否纳入跟踪池。
看待产业链不同环节,也要分清兑现的先后顺序。设备与核心材料会最先受益于扩产资本开支,只要产线持续建设,就会产生持续性采购需求;封装测试环节要看存储芯片产出规模,产能释放之后订单才会逐步上来;下游应用端要看存储芯片的价格走势,芯片降价反而会利好终端品牌厂商。同样身处存储产业链,不同环节的爆发窗口并不重合,不能用同一套标准衡量全部公司。很多散户分不清先后顺序,热度来临时随便买入,等待很久看不到业绩兑现,就会产生巨大心理落差。
还要客观看待周期带来的不确定性。存储芯片价格会跟随全球电子消费需求来回震荡,就算国产技术持续突破,也无法脱离全球周期独立走出行情。就算技术、产能全部到位,如果全球市场供大于求,产品价格承压,企业盈利依旧会承受压力。国家队十年投入解决的是有无的问题,盈利和市场份额还要在全球市场竞争中一步步争夺。不要把国产突破等同于业绩永远向上,周期的力量会持续影响整条产业链。
做仓位配置的时候,存储板块属于高波动强周期赛道,不适合把大部分资金押注在这条主线。可以把它作为科技组合里面的周期弹性仓位,分散布局两到三个不同细分环节。只是蹭概念、没有实质订单的标的,只适合极小仓位博弈,甚至直接回避。已经实现批量供货,营收占比可观的企业,才值得分配更多注意力。持仓之后也要持续跟踪存储报价、资本开支公告,一旦现实情况和当初买入逻辑发生偏离,就要及时调整持仓,不能死死抱着IPO的故事等待兑现。
避坑清单里面有几点需要记牢。不要把IPO传闻直接等同于产业链普涨行情。不要拿海外巨头市值简单对标尚未上市的本土企业。不要混淆地理区位概念和真实供货业务。不要忽略存储行业与生俱来的强周期属性。不要把送样测试当成稳定大额订单。不要在市场情绪狂热的时候盲目加大仓位。
长江存储IPO事件带来的投资机会,不在于追逐万亿市值的故事,而是借助产业公开标尺,筛选出真正深度绑定存储产业的上下游企业。
面对存储产业链,你会优先布局上游设备材料,还是下游应用相关的企业?
顶益所配资提示:文章来自网络,不代表本站观点。