炒AI PCB的人很多,但90%的人都死盯着下游的电路板厂,算订单、算产能、算业绩,却忽略了产业链最上游、最卡脖子、也最有定价权的“卖铲人”。
PCB厂卷产能、卷价格、卷客户,上游卖材料、卖设备、卖耗材的,才是真正躺赚的主。下游需求一爆发,上游先涨价;下游还在抢订单,上游已经把利润揣兜里了。
这一轮AI服务器带动的高端PCB浪潮,本质上是材料的升级。普通板用的材料,根本满足不了20层以上高多层板的高频、低损耗要求。材料端的门槛,比制造端高得多,国产替代的空间也大得多。
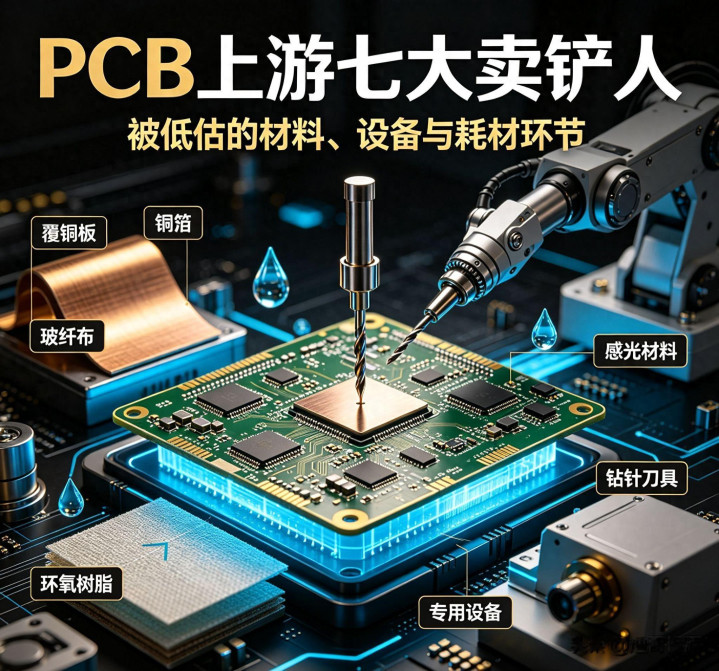
今天就把PCB上游最核心的七大“卖铲人”环节挨个讲透:每个环节卡在哪?缺口有多大?国内龙头是谁?有没有被低估?
所有数据都来自2026年最新的行业调研和企业公告,客观梳理,不构成任何投资建议。
一、覆铜板(CCL):PCB的“地基”,成本占比四成
覆铜板是制作PCB的核心基材,相当于房子的地基,铜箔压在上面,线路刻在上面,板材的介电常数、损耗因子、耐热性、尺寸稳定性,全由覆铜板决定。
它也是PCB成本占比最高的环节,占整块板总成本的35%-40%,下游PCB厂的成本波动,大半都来自CCL的价格变动。
很多人觉得覆铜板就是个传统化工材料,没什么技术含量。那是普通FR-4板材,国内早就产能过剩,价格战打得头破血流。但AI服务器用的M8/M9级高频高速低损耗覆铜板,以前长期被美国罗杰斯、日本松下垄断,国产替代才刚起步。
这种高端板材,要在10-30GHz的高频下保持极低的信号损耗,还要满足高多层板的层间对齐要求,对树脂体系、玻纤布、铜箔的匹配度要求极高,差一点点都不行。
从供需来看,2026年全球高端高速覆铜板需求同比增长47%,国内产能缺口超过30%。今年以来头部厂商已经提价4-5轮,部分高端产品累计涨幅超50%,订单交付周期已经拉长到6个月以上,部分厂商的订单排到了2027年上半年。
不是厂家故意饥饿营销,是产能真的跟不上。一条高端CCL产线,从建设到调试再到客户认证,至少要2-3年,不是想扩就能立刻扩出来的。代表龙头
生益科技:国内覆铜板绝对龙头,全球第二大CCL厂商,也是唯一能对标海外高端板材的国内企业。M9级低损耗板材已经通过英伟达认证,大规模供货AI服务器、5G通信厂商,客户覆盖全球头部PCB企业。
南亚新材:专攻高频高速赛道,是国内AI服务器CCL的核心供应商之一,高端产品占比持续提升,业绩弹性大。
华正新材:布局高频高速板+金属基板,同时切入IC载板基材领域,产品梯队完整。
二、HVLP高端铜箔:信号的“高速公路”,AI板刚需
铜箔是覆铜板的导电层,相当于电路板里的血管,电信号从里面走。它也是CCL成本里占比最高的单项,占到了42%左右。
普通电解铜箔,国内产能早就过剩了,价格跟着铜价走,没什么利润。但AI高速PCB必须用的HVLP超低轮廓铜箔,完全是另一个赛道。
所谓HVLP,就是超低轮廓铜箔,表面粗糙度极低,像镜子一样光滑。为什么要这么光滑?因为高频信号有“趋肤效应”,只在导体表面传输,表面越粗糙,信号损耗越大。AI服务器的高速信号,必须用HVLP铜箔才能保证传输质量。
这种铜箔的技术壁垒极高,从电解液配方、生箔工艺到表面处理,全是细节功夫。而且扩产周期长达2-3年,良率爬坡慢,不是有钱就能快速做出来的。
数据最能说明缺口:2026年全球HVLP高端铜箔需求量预计达到2.4万吨,同比猛增260%;而全球有效产能不足1.8万吨,缺口超过25%。国内能稳定量产HVLP-3/4级别的企业,一只手数得过来。
今年以来,高端铜箔的加工费已经涨了30%以上,还在涨。下游CCL厂抢着拿货,就怕断供。
代表龙头
铜冠铜箔:国内PCB铜箔主业龙头,HVLP铜箔已实现批量供货,直接供应生益科技等头部CCL企业。
德福科技:全代次HVLP产能落地,产品切入AI服务器、光模块产业链,进入英伟达供应链体系。
诺德股份:锂电铜箔+PCB铜箔双赛道龙头,产能规模大,高端产品占比持续提升。
嘉元科技:超薄铜箔技术领先,在6μm以下极薄铜箔领域优势明显。
三、电子级玻纤布:板材的“钢筋骨架”,高端库存为零
玻纤布是覆铜板的增强材料,相当于混凝土里的钢筋,起到骨架支撑的作用,占CCL成本的30%左右。板材的强度、尺寸稳定性、热膨胀系数,很大程度上由玻纤布决定。
普通的电子布,国内产能很充足,价格也便宜。但AI高端PCB用的低介电、超薄玻纤布,尤其是4μm以下的极薄布,产能极其紧缺。
为什么高端布这么缺?一是技术难,布越薄,织造难度越大,对纱线的均匀度、织布的精度要求极高;二是认证严,进入高端CCL厂的供应链,要经过1-2年的验证周期,客户粘性极强,不是随便换的。
行业里现在的情况是:高端电子布的库存几乎为零,布刚下生产线就被拉走,交付周期已经拉长到6个月以上,有钱都不一定拿得到货。
代表龙头
中国巨石:全球玻纤行业绝对龙头,电子纱产能全球第一,产品持续向高端电子布升级,成本优势显著。
宏和科技:国内超薄电子布龙头,4μm以下极薄布全球稀缺,是英伟达认证体系最全的国内厂商之一。
菲利华:国内唯一具备石英纤维布量产能力的企业,产品用于超低损耗高端板材,技术壁垒极高。
四、高频特种环氧树脂:粘结的“核心胶水”,高端卡脖子
环氧树脂是把铜箔、玻纤布粘结在一起的基体材料,相当于“胶水”,但这个胶水技术含量极高,决定了板材的介电损耗、耐热性、耐化学性。
普通FR-4环氧树脂,国内早就产能过剩,价格战打得厉害。但M8/M9级高频高速树脂、ABF增层树脂,以前基本被日本味之素、三菱瓦斯垄断,国内几乎空白。
尤其是ABF树脂,是HDI板、IC载板的核心材料,全球产能几乎由日本味之素独占,扩产周期3年以上。2026年国内供需缺口42%,先进封测企业拿货排期8-12个月,有钱都排不上队。
可以这么说,高端环氧树脂,是整个PCB材料体系里卡脖子最严重的环节之一,也是国产替代空间最大的环节之一。
数据显示,2026年国内高端特种环氧树脂市场规模约140亿元,整体缺口30%-40%。随着AI服务器、先进封装的爆发,需求还在快速增长。国内企业正在加速突破,从低端向高端一步步渗透。
代表龙头
宏昌电子:国内高频环氧树脂龙头,M6/M7级已经实现量产,M9级处于客户认证阶段,是国内高端树脂的领军企业。
光华科技:PCB化学品全品类覆盖,从普通树脂到高端特种树脂逐步突破,客户覆盖主流PCB厂商。
东材科技:通用高频树脂实现量产,同时布局更高端产品,国产替代进度快。
五、感光油墨与干膜:图形转移的“底片”,高端依赖进口
PCB上密密麻麻的线路,是怎么来的?靠的就是感光油墨和干膜。先在铜箔上涂一层感光材料,然后用底片曝光,显影之后露出线路图形,再刻蚀掉多余的铜,就形成了线路。
这东西看着不起眼,却是PCB图形转移的核心耗材,直接决定了线路的精度和良率。
普通的感光油墨,国内已经自给自足,价格也便宜。但高端PCB用的高分辨率干膜、液态感光油墨,尤其是适合5G、AI高频板的特种感光材料,还是主要靠日本、美国企业。
随着AI高多层板、HDI板需求爆发,高端感光材料的需求同比增长50%以上,进口依赖度超过60%,国产替代空间巨大。
代表龙头
容大感光:国内感光油墨龙头,产品覆盖PCB全流程,高端干膜逐步实现突破,客户持续拓展。
广信材料:PCB感光材料+半导体光刻胶双布局,技术协同性强,高端产品认证加速。
飞凯材料:紫外固化材料龙头,在PCB感光油墨、湿制程化学品领域布局深厚。
六、精密钻针与刀具:PCB的“手术刀”,需求直接翻倍
一块AI服务器的高多层PCB,有几千甚至上万个通
孔、盲孔,这些孔全靠微型钻针钻出来;线路的外形,靠铣刀切出来。
这东西看着小,像个小小的钻头,技术壁垒极高。尤其是AI高多层板,层数从12层升到24-40层,板材越来越硬、越来越厚,钻针的损耗速度直接提升2-3倍,需求量直接翻倍。
高盛之前实地调研过这个赛道,结论很明确:钻针是AI硬件产业链供需缺口最大、涨价空间最充足的细分赛道之一。
算一笔账:AI服务器PCB层数翻倍,单板打孔数量提升4倍;M9高硬度基材让钻针使用寿命缩短一半,同等产量下更换频率提升2-3倍。算下来,钻针的整体需求量是之前的6-8倍。
价格也跟着涨:普通钻针涨幅20%,0.035-0.2mm超细高长径比涂层钻针涨幅30%-60%,高端金刚石涂层钻针单支售价可达50元,毛利率超50%。
行业格局也很清晰:全球双寡头,鼎泰高科、金洲精工合计市占率近50%,日系厂商持续退出中高端市场,国产头部企业份额持续集中。
而且客户认证周期6-12个月,转换成本极高,龙头企业的订单一锁就是3年以上,业绩确定性极强。
代表龙头
鼎泰高科:全球钻针销量第一,市占率约29%,高端涂层钻针技术领先,深度绑定全球头部PCB厂商。
金洲精工:国内钻针龙头之一,产品覆盖全系列,在中高端市场份额持续提升。
七、PCB专用设备:产线的“工作母机”,国产替代加速
PCB的生产,是一条长长的产线,从钻孔、成像、电镀、蚀刻到检测,需要几十种专用设备。以前高端设备基本靠进口,比如激光直接成像设备、高精度钻孔机,基本被日本、美国企业垄断。
这几年国产设备逐步突破,性价比优势明显,尤其是这一波PCB厂扩产潮,国产设备厂商订单爆增,很多企业的订单排到了2027年。
AI带动的PCB产业升级,对设备的需求是双重的:一是产能扩张,新增产线需要大量设备;二是技术升级,高端板需要更高精度的设备,旧设备要淘汰替换。
量价齐升,是这个赛道现在的特点。高端设备的价格比普通设备高几倍,利润率也高得多。
代表龙头
大族数控:国内PCB设备绝对龙头,钻孔机、激光直接成像设备、检测设备全品类覆盖,市占率持续提升。
芯碁微装:激光直接成像设备(LDI)龙头,在高端PCB曝光设备领域国产替代领先。
正业科技:PCB检测设备+激光设备双布局,在细分领域优势明显。
为什么说这些卖铲人被严重低估?
市场之前的目光,基本都集中在下游的PCB制造厂,觉得订单爆发、业绩弹性大。但在我看来,上游的卖铲人,反而被严重低估了,三个核心逻辑。
第一,定价权在上游,利润更稳
下游PCB厂,要抢客户、抢订单,还要面对原材料涨价,成本传导需要时间,利润波动大。
上游的材料和设备厂商,尤其是高端赛道,玩家少,格局稳,掌握定价权。需求一爆发,说涨价就涨价,成本直接传导给下游,自己的利润稳稳的。
说白了,下游卷的是产能,上游赚的是稀缺的钱。稀缺性越高,定价权越强,利润越稳。
第二,技术壁垒更高,竞争格局更好
PCB制造的门槛其实没那么高,只要有钱买设备、招工人,就能建厂,所以行业一好,大家都扩产,很快就产能过剩。
但上游的材料和设备,技术壁垒、认证壁垒高得多,尤其是高端产品,玩家就那么几家,格局非常稳定。新玩家想进来,没个三五年技术积累、客户认证,根本做不起来。
竞争小,格局稳,自然就不用打价格战,盈利能力强得多。
第三,国产替代空间大,长期确定性强
普通PCB材料设备,国产率已经很高了,但高端领域,很多品类国产率还不到30%,甚至不到10%,替代空间巨大。
AI服务器、先进封装的爆发,只是加速了这个替代过程。国产替代是长达5-10年的大趋势,不是一年两年的行情,业绩增长的确定性很强。
市场之前只盯着下游厂的短期业绩弹性,却忽略了上游卖铲人的长期空间和稳定性。
客观风险提示
当然,任何赛道都有风险,这七大环节也不例外,几个核心点必须正视。
第一,下游需求不及预期风险。如果AI服务器资本开支放缓,PCB扩产速度下降,上游材料设备的需求就会回落,涨价周期也可能提前结束。
第二,技术突破不及预期风险。高端材料设备的国产替代,技术难度大,认证周期长,如果突破进度慢于预期,业绩释放就会延后。
第三,产能扩张超预期风险。如果行业内企业纷纷扩产,未来产能集中释放,可能会导致价格战,利润率下降。
第四,行业周期波动风险。PCB行业本身有强周期属性,上游材料设备也会跟着周期波动,不可能一直高增长。
最后说几句掏心窝子的话
整体来说,这一轮AI带动的PCB产业升级,最大的红利,最终会往产业链最上游转移。制造端卷产能,材料端吃红利,设备端吃增量,这是制造业的普遍规律。
淘金热里,最稳赚的永远是卖铲子的。这句话放在PCB产业链,再合适不过。
不是说下游厂不好,而是上游的卖铲人,确定性更强,壁垒更高,很多还没被市场充分定价,存在预期差。
当然,产业前景好不代表每家公司都好,更不代表随便买都赚钱。跟踪这个赛道,一定要分清是真技术突破还是蹭热点,是真有订单还是讲故事。
你更看好PCB上游哪个环节?你觉得哪家公司最有潜力?欢迎评论区留言聊聊你的看法。
觉得内容有价值,欢迎点赞关注,持续分享更多硬核产业观察。
风险提示: 本文所有内容均为产业进展与企业布局的客观梳理,仅代表个人观点,不构成任何投资建议。文中提及的企业仅为行业代表,不做任何投资推荐。股市有风险,投资需谨慎。
顶益所配资提示:文章来自网络,不代表本站观点。